


Состояние криптовалюты 2026: рынок, стейблкойны и Visa
Jun 29, 2026

5 мин read
Contents
How Big is the Crypto Market in 2026?
The Rise of Stablecoins
Stablecoin Transaction Volume Trends
Stablecoin Activity Across Blockchain Networks
Are Stablecoins Replacing Visa?
Visa and Crypto: Cooperation Rather Than Competition
How Visa Is Building Crypto Infrastructure
Cryptocurrency Predictions for 2026
Challenges Facing the Industry
What Businesses Should Know About Building with Stablecoins
How Inqud Helps Businesses Navigate the Future of Digital Payments
Share
Примерно в 2024-2025 годах стейблкойны перестали быть криптовалютным продуктом и стали продуктом для платежей. Финансовые команды, которые ранее относили "крипту" к "не нашей проблеме", теперь спрашивают о сроках расчетов с USDC и сборах Solana. Изменения реальны, и цифры это подтверждают.
Вот разбивка.
Каков размер крипторынка в 2026 году?
CoinMarketCap зафиксировал общую рыночную капитализацию выше $4 триллионов на пике в конце 2025 года, при этом рынок вернулся к примерно $2.8 триллиона к весне 2026 года. Биткойн по-прежнему лидирует с 45–50% доминирования. Большая часть фактической активности в блокчейне проходит через Эфириум и его сети второго уровня.
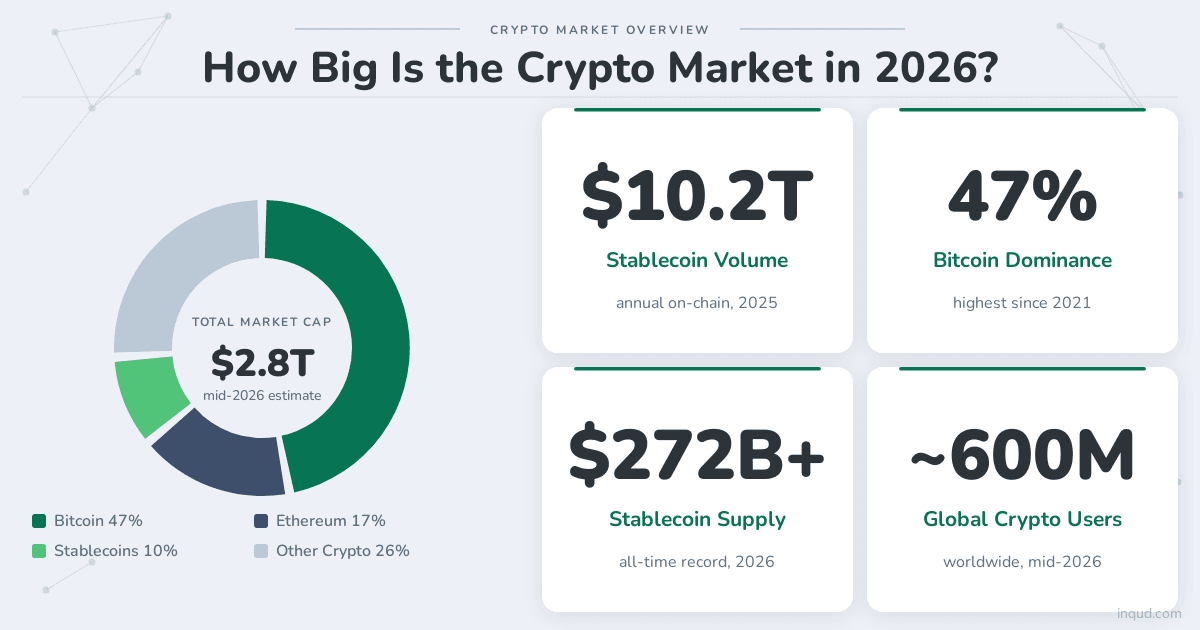
Но рыночная капитализация — это пассивная метрика. Она сообщает вам, сколько ценности существует, а не сколько движется. Для компаний, рассматривающих цифровую платёжную инфраструктуру, потоки стейблкоинов — более показательный показатель.
Криптовалютная рыночная капитализация
Биткойн в основном колебался между 60 000 и 90 000 долларов до 2025 года, а притоки от спотовых ETF от пенсионных фондов и фондов endowments добавили более стабильную базу спроса. 100 миллиардов долларов в AUM в первый год — это число, которое стоит обдумать. Тем временем сети L2 теперь составляют примерно 95% всей пропускной способности транзакций Ethereum.
Основная сеть всё больше функционирует как уровень расчётов.
Количество пользователей криптовалюты по всему миру
Chainalysis оценивает, что около 600 миллионов людей хотя бы раз использовали криптовалюту. Эти числа не распределены равномерно. Наивысшая практическая адаптация наблюдается в таких странах, как Аргентина, Турция, Нигерия и Вьетнам, где стейблкоины заполняют пробел, который не охватывает местное банковское дело.
В этих местах стейблкоины работают как замена доллару для людей, у которых нет лёгкого доступа к банковским услугам США.
Институциональное принятие и фактор ETF
Спотовые ETF на биткойн изменили то, кто может владеть криптовалютой, не изменяя саму криптовалюту. Пенсионные фонды, фонды endowments и управляющие активами, которые не могли оправдать прямую кастодию, теперь имеют регулируемое средство. Эта новая категория спроса изменила институциональную оценку вокруг всего класса активов, включая стейблкоины. Команды казначейства компаний, находящихся далеко за пределами криптоиндустрии, начали воспринимать стейблкоины, деноминированные в долларах, как серьёзный оперативный инструмент, а не как спекулятивную ставку на стороне.
Восхождение стейблкоинов
Из всего, что произошло в криптомире за последние несколько лет, история стейблкойнов имеет самое прямое отношение к бизнес-платежам.
Что такое стейблкойны?
Это цифровые токены с привязкой к доллару – вы держите USDT, его стоимость составляет 1 доллар сегодня и 1 доллар на следующей неделе. Ценность заключается в этой комбинации: стабильность доллара плюс скорость и программируемость блокчейна. USDT и USDC вместе составляют более 85% рынка. Глобальное количество стейблкойнов в обращении теперь превышает $272 миллиарда, согласно информационной панели Visa Onchain Analytics.
Почему стейблкойны стали критически важной инфраструктурой
SWIFT медленный и дорогой: международный B2B перевод стоит 25–50 долларов и занимает 2–5 рабочих дней. Перевод USDC в Solana занимает меньше минуты и стоит считанные доли цента. Для трансграничной зарплаты, расчетов с поставщиками и перераспределения казначейства этот разрыв трудно игнорировать.
13% корпораций и финансовых учреждений уже использовали стейблкойны к 2025 году, согласно опросу EY-Parthenon, при этом еще 54% неиспользующих планируют принять их в течение шести-двенадцати месяцев.
Вы знали?
Объем стейблкойнов в 2025 году превысил 300 миллиардов долларов. Это больше, чем денежная масса M1 большинства стран. Стоит учитывать, когда люди описывают это как "нишевая" рынка.
Основные категории стейблкойнов
Не все стейблкойны работают одинаково. Рынок в целом разделяется на три модели, каждая из которых имеет разные рисковые профили и практические случаи использования.
Стейблкойны с обеспечением фиатом
Компания держит настоящие доллары (или T-билеты) в резерве и выпускает токены против них. USDT и USDC работают таким образом. Закон GENIUS Act2025 года и европейский MiCA теперь требуют аудитов резервов и раскрытия информации о соблюдении требований для регулируемых эмитентов, что избавило от многого из элемент "доверяй, но проверяй", который усложнял институциональное принятие.
Стейблкойны с обеспечением криптовалютой
Чрезмерно обеспеченные криптовалютные позиции поддерживают привязку. DAI – главный пример. Менее централизованные, чем стейблкойны с обеспечением фиатом, но более подверженные резким рыночным падениям, когда значения залога быстро падают. Не стандартный выбор для инфраструктуры бизнес-платежей.
Алгоритмические стейблкойны
Механизмы регулирования предложения, а не запасы. После коллапса Terra/LUNA в 2022 году чисто алгоритмические модели потеряли большую часть своего доверия. Гибридные подходы, такие как USDe от Ethena (примерно 5% доли рынка к концу 2025 года), совмещают алгоритмические механизмы с приносящими доход залогами, нацеливаясь на более устойчивую стабильность.
Категория | Механизм обеспечения | Ключевые примеры | Соответствие и правила | Основное использование |
Фиатное обеспечение | 1:1 наличные средства / казначейские облигации | USDT, USDC | Высокая степень регулирования (MiCA, Закон GENIUS США 2025 года); аудит | Бизнес-платежи, институциональные наличные средства |
Криптообеспечение | Переколлатерализованный криптоактив | DAI | Децентрализованный; низкий прямой контроль | DeFi кредитование, децентрализованная торговля |
Алгоритмический / Гибридный | Алгоритмы обеспечения / доходность обеспечения | USDe, (Исторически: LUNA) | Жесткая проверка; развивающиеся правила раскрытия информации | Генерация доходности, продвинутая торговля |
Тенденции объема транзакций со Stablecoin
В зависимости от того, какой набор данных вы используете, общий объем стейблкоинов на блокчейне в 2025 году составил somewhere между $33 триллиона и $46 триллиона. Панель управления Visa исключает действия ботов и автоматические петли DeFi, достигая более консервативного $10.2 триллиона скорректированного. Оба числа рассказывают одну и ту же направленность.
Темп роста по сравнению с предыдущим годом составил 72%. В 4 квартале было получено $11 триллиона из этого. USDC лидировал по объему с $18.3 триллиона (доля 55%), за ним следовал USDT с $13.3 триллиона (около 40%).
Объем транзакций против традиционных платежных сетей
Сеть | Годовой объем (2025) | Время расчетов | Стоимость за транзакцию |
Visa (VisaNet) | $16.7 триллиона | 1–3 рабочих дня | 2–3% комиссия торговца |
SWIFT | ~$150 триллионов | 2–5 рабочих дней | $25–50 за перевод |
Стейблкоины (с учетом корректировок) | ~$10.2 триллиона | Секунды до минут | Менее $1 |
Стейблкоины (без корректировок) | ~$33–46 триллионов | Секунды до минут | Менее $1 |
Источники: годовой отчет Visa; данные BIS SWIFT; панель аналитики Visa Onchain
Транзакции Visa на сумму 16,7 триллиона долларов – это реальные транзакции между потребителями и торговцами. Имейте в виду, что большая часть сырой цифры стейблкоинов – это торговые роботы, петли DeFi и внутренние перераспределения. Скорректированный Visa 10,2 триллиона долларов исключает это и является более полезным сравнением. В любом случае, темп роста здесь опережает все, что существует в традиционной платежной инфраструктуре.
Важно помнить:
Заголовки с утверждением «стейблкоины обогнали Visa» почти всегда ссылаются на фигуру в 46 триллионов долларов. Это включает в себя один и тот же доллар, который многократно проходит через протоколы DeFi. Используйте скорректированные 10,2 триллиона долларов для любого реального сравнения.
Активность стейблкоинов в блокчейн-сетях
Эфир и Трон вместе обрабатывают 64% от общего объема стейблкоинов, по данным a16z отчет. Выбор сети, как правило, зависит от затрат, требований к соблюдению норм и области применения.
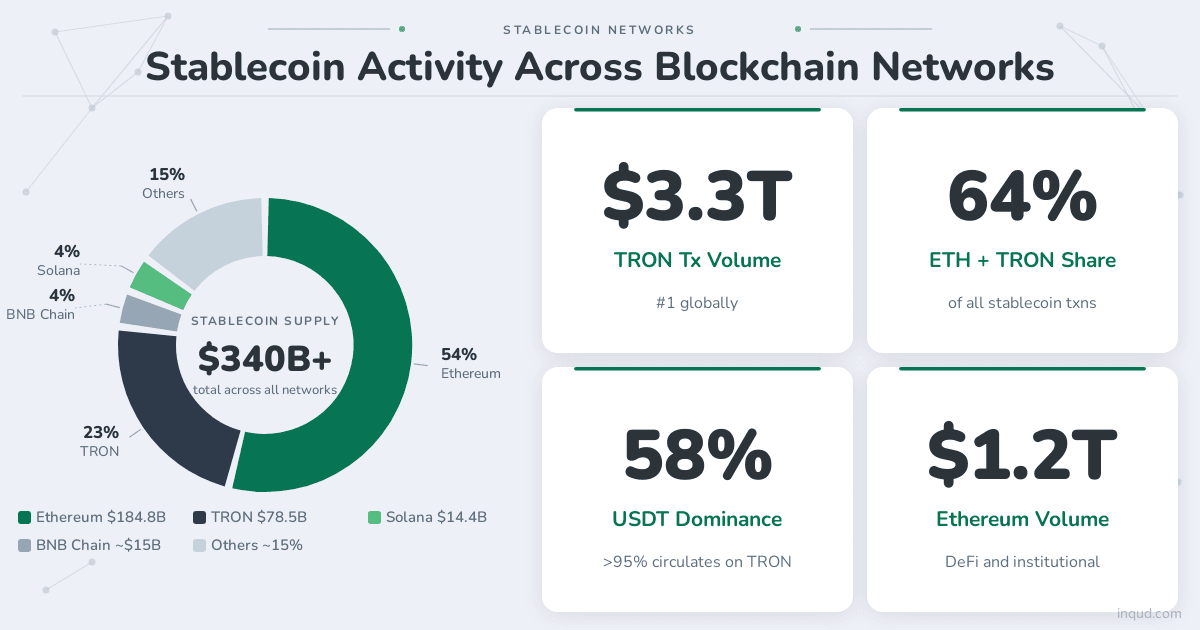
Эфир
Институциональный центр ликвидности – крупнейшая эмиссия стейблкоинов, самые глубокие DeFi-рынки, наиболее доверительная для команд по соблюдению нормативных требований. L2 (Arbitrum, Base, Optimism) обрабатывают 95% фактической пропускной способности транзакций, а основной блокчейн выполняет функции расчетов.
Трон
Несет огромный объем USDT, особенно в Юго-Восточной Азии и Африке. Низкие комиссии, быстрая окончательность, широко поддерживается биржами. Менее заметен в западном освещении, но, возможно, является наиболее используемой сетью стейблкоинов в мире по количеству транзакций.
Солана
Сильное принятие USDC, 400 мс окончательности, комиссии менее одного цента, быстро растет для потребительских приложений и платёжных продуктов. Планируемый запуск USDPT от Western Union на Солане в 2026 году значительно увеличит объем отправлений.
Другие заметные сети
Base (L2 от Coinbase) быстро вырос для приложений, ориентированных на потребителей, и завоевывает популярность среди разработчиков, создающих платёжные продукты. Avalanche поддерживает значительную институциональную DeFi-активность. Stellar остается предпочтительной сетью для коридоров переводов благодаря своим низким комиссиям и установленным интеграциям фиата. Polygon обрабатывает объем стейблкоинов в основном для игрового и электронной коммерции. Экосистема поистине мультицепочная, какая сеть подходит, зависит от географии, размера транзакции и требований к соблюдению.
$10.2T в скорректированном объеме стейблкоинов, Visa перемещает $16.7T — эти две не совсем конкурируют, они решают разные проблемы.Спросите нас, какая из них подходит для ваших расчетов.
Стабильные монеты заменяют Visa?
В целом, нет. Путаница возникает из-за неправильного понимания того, что на самом деле делает каждая технология.
Чем на самом деле заменяются стабильные монеты
Стабильные монеты конкурируют с инфраструктурой SWIFT, ACH и перевода денег, а не с сетью авторизации Visa. Когда компания отправляет USDC поставщику за границей, она заменяет SWIFT-перевод. Перевод в 10 000 долларов обойдется примерно в 400 долларов в общей сложности, в то время как тот же перевод USDC: менее 10 долларов.
Особенность | Visa | Стабильные монеты |
Прямой конкурент | Сетевые торговцы и процессоры карт | SWIFT, ACH и традиционные банковские переводы |
Основной процесс | Быстрая авторизация данных (расчет происходит позже) | Немедленный, окончательный расчет активов |
Стоимость транзакции | Комиссия торговца 2–3% | Фиксированная сетевую комиссию (часто менее $1) |
Безопасность для потребителей | Защита от мошенничества и системы возврата/споров | Нет; передачи постоянны и не подлежат изменению |
Основной случай использования | Ежедневные розничные покупки и электронная коммерция | Международные B2B платежи и переводы |
Что Visa все еще делает лучше
Фактический продукт Visa - это авторизация, обнаружение мошенничества и защита потребителей. Когда вы прикладываете карту на кассе, деньги не перемещаются. То, что перемещается, - это сообщение данных, направляемое между банками за две секунды. Расчет происходит позже, через традиционные каналы.
Транзакции со стейблкоинами являются окончательными. Нет возврата, нет разрешения споров. Для потребителя, покупающего что-то, что может не прийти, это настоящая проблема. У Visa есть десятилетия инфраструктуры, решающей именно это, и ничего в блокчейне еще не заменяет этого.
Виза и криптовалюта: сотрудничество, а не конкуренция
Отношения между Visa и криптовалютами не антагонистические. В июле 2025 года Visa расширила расчеты с использованием стейблкоинов на USDC, PYUSD, USDG и EURC в сети Ethereum, Solana, Stellar и Avalanche. Более 225 миллионов долларов было рассчитано через эти каналы, при этом эмитенты выполняли обязательства VisaNet в стейблкоинах семь дней в неделю. Mastercard последовала за этим в июне 2025 года с партнерствами с Circle, Paxos, Fiserv и PayPal.
Это финансовая система, обновляющая свои расчетные рельсы, а не поддающаяся разрушению.
Как Visa создает криптоинфраструктуру
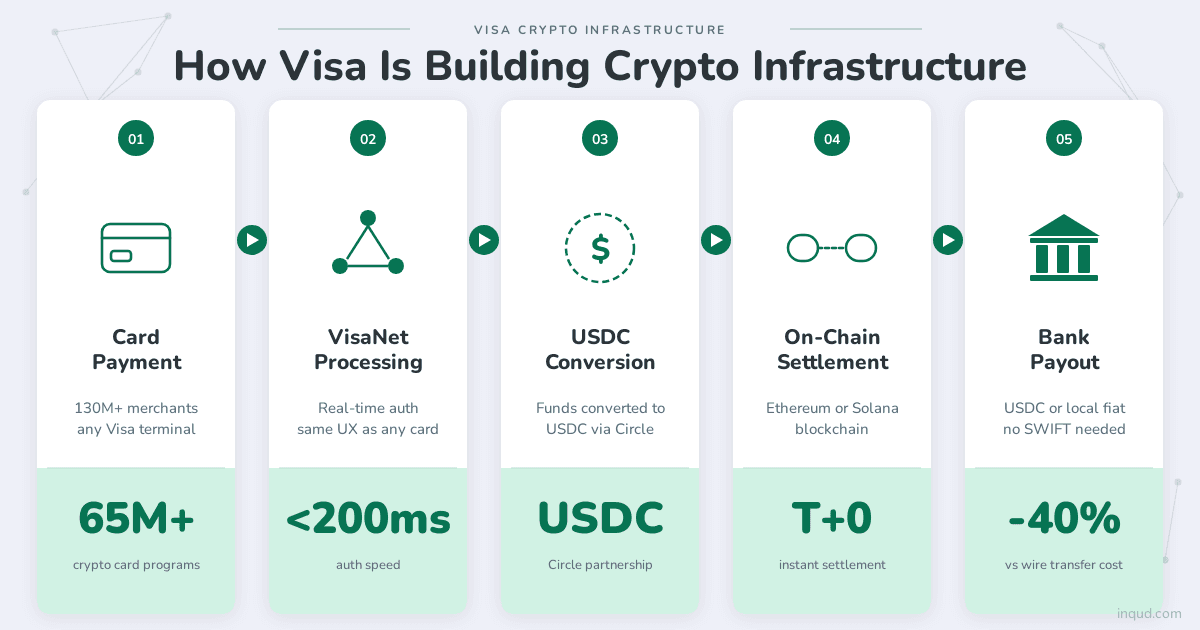
Программы расчетов со стейблкоинами
Эмитенты теперь могут проводить расчеты напрямую с Visa в стейблкоинах, 24/7. Это важно с операционной точки зрения: традиционные расчеты партий могут происходить только в рабочее время банков, расчеты со стейблкоинами - нет. Для эмитентов, управляющих ликвидностью в разных временных зонах и валютах, это действительно операционное улучшение.
Карты, привязанные к стейблкоинам
Программы крипто-карт Visa теперь предоставляют владельцам стейблкоинов доступ к более чем 150 миллионам торговых точек по всему миру. Конвертация из стейблкоина в фиат происходит в момент продажи. Торговцы получают локальную валюту. Владельцы карт хранят стейблкоины до момента покупки.
Международные платежи
Visa активно исследует стейблкоины для платежей между счетами на развивающихся рынках. Традиционные международные потоки требуют значительных инвестиций в инфраструктуру или медленных корреспондентских банковских цепочек. Платформы стейблкоинов предлагают более легкую альтернативу, особенно для коридоров, где сеть корреспондентских банков ограничена или дорога.
Партнерства в криптоэкосистеме
Visa разработала Visa Onchain Analytics Dashboard с Allium Labs, бесплатным публичным инструментом для отслеживания предложения и объема стейблкоинов на десяти блокчейнах. Это работа по созданию инфраструктуры, а не маркетинг. Visa помогает определить, как индустрия измеряет активность стейблкоинов.
Наша команда советует:
Не начинайте с покупок для потребителей при оценке крипто-платежей. Начните с B2B расчетов и международной зарплаты. Именно в этих областях стейблкоины уже явно выигрывают по стоимости и скорости, с меньшими регуляторными препятствиями.
Прогнозы по криптовалютам на 2026 год
Прогнозы криптовалют на 2026 год от крупных исследовательских компаний сходятся на одних и тех же темах: дальнейшая регуляторная зрелость, расширение стейблкойнов в мейнстримные финансы, растущее участие институциональных инвесторов.
Запуск USDPT от Western Union на Solana является полезным сигналом. Компания по международным переводам такого масштаба, выбирающая блокчейн исключительно из-за экономических соображений (а не идеологии), говорит о чем-то конкретном о том, где находятся кривые издержек.
Закон GENIUS в США и MiCA в Европе теперь предоставляют реальные рамки. Оба закона вводят стандарты AML/KYC и требования к резервам. Регуляторная ясность исторически ускоряет институциональное принятие, и данные о объемах в конце 2025 года это отражают.
Предложение стейблкойнов должно продолжать расти от текущей базы более 272 миллиардов долларов, с 500 миллиардами долларов в качестве правдоподобной краткосрочной вехи, если корпоративное принятие будет следовать траектории опроса EY-Parthenon.
Хотите действовать, пока ваши конкуренты не сделали этого? Свяжитесь с Inqud и давайте посмотрим, какая инфраструктура крипто-платежей имеет смысл для вашего бизнеса в 2026 году.
Как сделать это правильно:
При планировании интеграции крипто в 2026 году начните с трансграничной зарплатной ведомости, B2B-расчета счетов и управления казначейством. Эти направления имеют самый ясный ROI и самый простой путь к соблюдению требований. Чек-аут для потребителей — это более длительный процесс.
Проблемы, с которыми сталкивается отрасль
Регуляторная неопределенность
MiCA и GENIUS Act охватывают ЕС и США. Для компаний, работающих в Юго-Восточной Азии, Латинской Америке или на Ближнем Востоке, регуляторная несогласованность остается реальной повседневной проблемой. Соответствующий в одном рынке, ограниченный в другом.
Требования к соблюдению
Даже на рынках с четкими регуляторными рамками соблюдение требований является операционной проблемой само по себе. Процессы KYC и AML должны быть встроены в продуктовые потоки с самого начала. Мониторинг транзакций, сообщения о подозрительной активности и обязательства по ведению записей применяются ко всем операциям со стейблкоинами так же, как и к традиционным финансовым услугам. Стоимость создания этой инфраструктуры значительна, и допустив ошибку, вы понесете реальные штрафы.
Барьер для пользовательского опыта
Сид-фразы, газовые токены и адреса кошельков создают истинное трение для нетехнических пользователей. Основное принятие требует продуктов, которые полностью скрывают эту сложность. Большинство продуктов для криптоплатежей пока не решили эту проблему.
Фрагментация ликвидности
Ликвидность стейблкоинов разделена между десятками цепей и протоколов. Перемещение между ними требует оплаты сборов и создает риски при переправе. Для бизнеса, которому нужна предсказуемая, глубокая ликвидность, это добавляет операционные накладные расходы, которые не существуют в традиционном банковском деле.
Риски безопасности
Ошибки в смарт-контрактах, взломы мостов и сбои в хранении остаются реальными. Объем нелегальной криптографии достиг $158 миллиардов в 2025 году, что является рекордным показателем и резким восстановлением после трех последовательных лет спада, по данным TRM Labs. Аудированные протоколы и регулируемые хранители — это базовые требования.
Проблемы масштабируемости
Ограничения пропускной способности основной сети Ethereum и скачки цен на газ в периоды высокой активности остаются реальным ограничением для бизнеса, которому нужны предсказуемые затраты на транзакции. Сети L2 решают большую часть этой проблемы, но вводят свою собственную сложность: разные модели безопасности, разные гарантии окончательности, разные профили ликвидности. Любой, кто строит решения для случаев с высоким объемом, должен проверить предположения о пропускной способности сети, а не полагаться на ориентировочные цифры.
Не забывайте, что:
Любой смарт-контракт в вашем процессе платежей нуждается в актуальном аудите безопасности. Убедитесь, кто его проверял, когда и изменился ли код с тех пор. Ваши банковские партнеры спросят. Ваша команда по соблюдению норм должна спросить первой.
Хранение, доступ к он/оффрэмпу и мониторинг блокчейна — немаловажные аспекты. Получите разбивку по построению и покупке для вашего бизнеса перед тем, как создавать что-либо из этого внутри компании.
Что бизнесу следует знать о строительстве с использованием стейблкоинов
Когда стабильные монеты имеют смысл
Международные B2B-платежи. Выплата зарплаты подрядчикам в нескольких странах. Управление казначейством в стабильных монетах, номинированных в долларах. Это те случаи, когда математика работает явно: более быстрое расчёт, более низкие комиссии, доступность 24/7.
Когда традиционные каналы лучше
Розничная торговля потребителей, любая транзакция, по которой клиенты могут оспаривать покупку, и вертикали с высокой регуляторной нагрузкой, где переход на криптовалюту создаёт больше работы по соблюдению требований, чем экономия на комиссиях.
Случай использования | Рекомендуется | Причины |
Кросс-граница B2B Платежи | Стейблкоины | Быстрее расчет, ниже комиссии по сравнению со SWIFT и доступность 24/7. |
Международная Зарплата | Стейблкоины | Бесшовная, почти мгновенная инфраструктура выплаты для глобальных подрядчиков. |
Корпоративная Казначейство | Стейблкоины | Эффективное управление цифровыми активами в долларах без трансакционных трений. |
Розничные Чек-ауты для Потребителей | Традиционные Рельсы | Сети Visa/Mastercard лучше обрабатывают мгновенную авторизацию для розничных линий. |
Высокоспорные Транзакции | Традиционные Рельсы | Встроенная защита потребителей, снижение мошенничества и разрешение споров/отмены. |
Сильно Регулируемые Отрасли | Традиционные Рельсы | Переход на крипто может создать больше надзора за соблюдением норм, юридической и аудиторской службы, чем экономия на комиссиях. |
Ключевые инфраструктурные требования
Хранение является первым вопросом: где находятся стейблкоины, кто контролирует ключи и что происходит, если что-то пойдет не так. Доступ к входу/выходу является вторым вопросом: конвертация фиата в стейблкоины и обратно требует либо установления отношений с лицензированными провайдерами, либо использования инфраструктурного слоя, который это обрабатывает. Добавьте мониторинг блокчейна для наблюдения за транзакциями и отчетности по соблюдению норм. Ни один из этих компонентов не является тривиальным, и все они требуют постоянного обслуживания. Учитывайте это в вашем расчете сборки против покупки на раннем этапе.
Соображения по соблюдению норм
Скрининг АНТП для контрагентов, мониторинг транзакций, верификация KYC при вводе в систему – это не опционально для серьезной операции. Бизнес, работающий с институциональными контрагентами или банковскими партнерами, столкнется с повышенной должной осмотрительностью в отношении своей криптоинфраструктуры. В США положения Закона о банковской тайне, предусмотренные Законом GENIUS, означают, что операции со стейблкоинами несут такие же обязательства по отчетности, как и банки.
Выбор правильного блокчейна
Ethereum для крупных институциональных трансферов и соблюдения норм. Solana для высокочастотных, низкоценовых платежей. Tron для устоявшейся инфраструктуры развивающихся рынков, особенно с большим объемом USDT. Никакой из них не является универсально "лучшим". Оцените в зависимости от вашего фактического профиля транзакций.
Увидьте, как именно Inqud вписывается в ландшафт стейблкоинов 2026 года — расчетные рельсы и соблюдение норм, которые, по данным этого отчета, необходимы бизнесу.
Используйте этот хак:
Перед выбором блокчейна для платежных операций проведите пилотный проект с реальными деньгами на двух или трех сетях одновременно. Комиссии, финализация и сложность интеграции на практике сильно варьируются больше, чем предполагает любая документация.
Как Inqud помогает бизнесу ориентироваться в будущем цифровых платежей
Переход на стабильные монеты обычно означает создание собственного стека соответствия, решения по хранению и интеграций с блокчейном. Inqud обрабатывает этот уровень, чтобы вам не пришлось.
Что покрывает Inqud
Платформа охватывает полный жизненный цикл платежей, от приема входящей криптовалюты до конвертации и расчета исходящих потоков:
Прием криптовалюты: Криптоплатежи с автоматической конвертацией и встроенной проверкой соответствия.
Виджет для криптоплатежей: Вставьте его в процесс оформления заказа. Соединения кошельков, выбор сети и подтверждение обрабатываются на стороне виджета.
Повторяющиеся платежи: Подписочная оплата, выплаты подрядчикам, регулярные B2B расчеты с чистым отчетом по сверке.
Онрамп: Фиат в криптовалюту для ваших пользователей, включая KYC. Охватывает ЕС, Великобританию и Латинскую Америку.
Платежная ссылка: Одна ссылка, один платеж. Интеграция не требуется ни с одной стороны.
OTC Desk: Конверсии крупных объемов фиат/криптовалюты с тарифами и расчетами, обрабатываемыми напрямую.
Крипто POS Терминал: Физические платежи в криптовалюте. Клиент платит в стабильных монетах, а продавец получает местную валюту.
Инструменты AML и KYC встроены в основные потоки продуктов, а не добавляются позже. Инфраструктура Visa и криптовалюты движется быстро. Инструменты для участия в этом в широком масштабе доступны сейчас.
Начните с одного случая использования
Вам не нужно заменять весь стек платежей. Большинство компаний, которые интегрируют стабильные монеты, начинают с одного потока (обычно трансграничные выплаты или B2B расчеты) и расширяются с тех пор, как увидят, как работает сверка и какие фактические экономии по комиссиям выглядят на практике.
Готовы начать? Свяжитесь с Inqud и расскажите нам о вашей платежной настройке – мы возьмем это на себя.
Industries
Products
Сrypto payment gateway
Tags
Образовательный, Методы платежей
Author
Алина Волкава
,
Маркетинговый копирайтер в Inqud


Решения Inqud для вашего бизнеса

Приём криптовалюты
Начните принимать платежи в криптовалюте от клиентов со всего мира

Интеграция криптоплатежей
Встройте виджет приёма криптовалютных платежей на свой сайт

Регулярное выставление счетов
Настройте автоматические подписки и регулярное биллингование в криптовалюте

Мгновенная платёжная ссылка
Создавайте и делитесь платёжными ссылками для криптовалютных транзакций

Покупка криптовалюты
Дайте пользователям возможность легко покупать криптовалюту за фиат